So funktioniert eine Privatinsolvenz
Eine Privatinsolvenz kann von jedem beantragt werden, der keine selbstständige wirtschaftliche Tätigkeit ausübt. Als Selbstständiger ist das Verfahren nur dann erstrebenswert, wenn keine Forderungen aus Arbeitsverhältnissen bestehen und die Vermögensverhältnisse überschaubar sind. Das ist der Fall, wenn bei Antragstellung weniger als 20 Gläubiger existieren (§ 304 Abs. 2 InsO).
Trifft dies zu, dann gliedert sich die Privatinsolvenz (auch Verbraucherinsolvenz genannt) in fünf aufeinander folgende Stufen, die aber nicht alle zwangsläufig durchlaufen werden müssen. Vielleicht gelingt es ohne Gericht eine einvernehmliche Lösung mit deinen Gläubigern zu finden. Dann erübrigen sich alle weiteren Schritte. Daneben gibt es seit dem 1. Juli 2014 den Insolvenzplan auch für Verbraucher. Dadurch kannst du in der Insolvenz das Verfahren frühzeitig beenden.
Der Ablauf des Privatinsolvenzverfahrens kann im Wesentlichen wie folgt beschrieben werden.
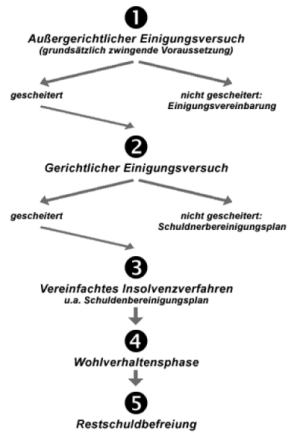
Zunächst sollte versucht werden eine außergerichtliche Einigung herbeizuführen. Stehen die Aussichten dafür schlecht, wird die Durchführung des vereinfachten Insolvenzverfahrens beantragt. Nun versucht das Gericht eine Einigung herbeizuführen. Scheitert auch dieser Einigungsversuch, wird das vereinfachte Insolvenzverfahren durchgeführt. Es kommt zum Einsatz eines Treuhänders und, das Gericht überwacht das Verfahren. Ist diese Stufe abgeschlossen, beginnt die Wohlverhaltensphase. Hat der Schuldner diese erfolgreich absolviert, endet das Verfahren mit der Restschuldbefreiung.
Vor dem eigentlichen Insolvenzverfahren muss ein außergerichtliches Schuldenbereinigungsverfahren stattfinden. Ziel ist es eine Einigung mit den Gläubigern herbeizuführen. Dazu wird ein Schuldenbereinigungsplan erstellt und die Gesamthöhe der rückständigen Zahlungen ermittelt. Das ist aufwendig und mühsam, aber Voraussetzung für eine Lösung.
Im Schuldenbereinigungsplan werden alle Einnahmen und Ausgaben des Schuldners aufgelistet. Es wird festgehalten, wie und in welcher Höhe der Schuldner die offenen Verbindlichkeiten abbauen kann und will. Dieser Plan wird anschließend an alle Gläubiger gesendet.
Wird dieser Plan von mindestens einem der Gläubiger abgelehnt oder betreibt ein Gläubiger nach Zustellung des Plans weiter die Zwangsvollstreckung, gilt der Schuldenbereinigungsplan als gescheitert.
Nun kann das Scheitern des Schuldenbereinigungsplans bescheinigt werden. Sobald diese Bescheinigung vorliegt, kann die Eröffnung des Insolvenzverfahrens beim zuständigen Insolvenzgericht beantragt werden.
Gelingt hingegen eine außergerichtliche Einigung ist das Verfahren an dieser Stelle beendet. Die Abwicklung der Verbindlichkeiten folgt dann dem Schuldenbereinigungsplan.
Diese Variante ist für den Verschuldeten am günstigsten, da weder Gerichtsgebühren noch Kosten für den Insolvenzverwalter anfallen.

Unser Team besteht nicht einfach nur aus Finanzberatern. Wir betrachten immer deine persönliche und wirtschaftliche Situation und nehmen uns Zeit für eine ehrliche Einschätzung. Deshalb bieten wir dir eine kostenlose telefonische Beratung, in der du konkrete Handlungsoptionen erhältst – verständlich, realistisch und ohne Druck.
Wenn du möchtest, begleiten wir dich selbstverständlich auf deinem gesamten Weg.
Ist die außergerichtliche Einigung gescheitert, kann ein Insolvenzantrag gestellt werden. Gleichzeitig muss der Schuldenbereinigungsplan vorgelegt und nachgewiesen werden, warum es mit der außergerichtlichen Einigung nicht geklappt hat.
Eine aktuelle Aufstellung der Vermögens- und Einkommensverhältnisse ist notwendig. Die Auflistung aller Gläubiger samt aktueller und noch ausstehender Forderungen sowie der Schuldenbereinigungsplan muss vorgelegt werden. Das Insolvenzgericht prüft nun, ob ein Schuldenbereinigungsverfahren Erfolg verspricht.
Andernfalls kann es darauf verzichten und das Insolvenzverfahren sofort eröffnen. Bei Erfolg kommt es nicht zur Privatinsolvenz, sondern zu einer Art Vergleich.
Meint das Gericht anhand der eingereichten Unterlagen, dass ein gerichtlicher Einigungsversuch sinnlos ist, beginnt das eigentliche Insolvenzverfahren. Das Gericht bestimmt einen Treuhänder, der mit der Abwicklung der Insolvenz beauftragt wird. Dieser ist in den nächsten Jahren auch dein Ansprechpartner.
Kostenlose SchuldenhilfeDas Ziel ist die Reduzierung deiner Gesamtschulden. Wir kümmern uns darum, dass du deine Schulden abbaust. Sobald du uns die Schreiben deiner Gläubiger sortiert hast (einfach alles in einen Schuhkarton), beginnt die eigentliche Arbeit – deine Schuldenbefreiung. Wir verschaffen uns einen Überblick über deine wirtschaftliche Lage und erstellen gemeinsam mit dir einen realisierbaren und individuellen Plan zur Rückzahlung der Forderungen deiner Gläubiger. Dabei zeigen Ihnen Experten die unterschiedlichen Möglichkeiten auf, die dich an dein Ziel bringen – eine schuldenfreie Zukunft und finanzielle Stabilität!
Die Wohlverhaltensphase wurde gestrafft und umfasst jetzt unter bestimmten Auflagen 3 Jahre bzw. 6 Jahre, statt wie bisher ausschließlich 6 Jahre. Diese Phase erfordert, dass gewisse, gesetzlich vorgeschriebene Regeln eingehalten werden. Wird gegen diese Vorgaben verstoßen, ist das ganze Verfahren hinfällig und setzt in den vorherigen Stand wieder ein.
In dieser Zeit werden Schulden ab der Pfändungsgrenze abgezahlt und keine neuen Schulden verursacht. Um eine Verkürzung auf 3 Jahre zu erreichen, müssen innerhalb dieser Zeit 35% der Forderungen und die Verfahrenskosten bezahlt werden.
Deine oberste Verpflichtung während der Wohlverhaltensphase ist jede zumutbare Arbeit anzunehmen und so deine Schulden abzuzahlen. Die Tilgungen werden an den Treuhänder gezahlt, nicht an die entsprechenden Gläubiger. Der Treuhänder kümmert sich um die Auszahlungen.
Jede Änderung der Verhältnisse muss dem Treuhänder angezeigt werden. Das betrifft besonders eventuelle Wohnungsumzüge, Wechsel der Arbeitsstelle und Erbschaften. Bei Nichterfüllung kann die Restschuldbefreiung versagt werden.
Nach Ablauf der Wohlverhaltensperiode entscheidet das Gericht über die Restschuldbefreiung. Wenn der Schuldner seine Verpflichtungen erfüllt hat und keine Gründe dagegen sprechen, wird das Gericht dem stattgeben. Die Restschuldbefreiung bedeutet, dass die Gläubiger ihre Forderungen gegen den Schuldner endgültig nicht mehr durchsetzen.
Tipp: Ein Schuldenerlass vom Gläubiger oder ein Forderungsverzicht ermöglicht die Löschung in der Schufa innerhalb eines Jahres statt regulär drei Jahren.
–> Am besten solltest du es natürlich erst gar nicht so weit kommen lassen und schon vor der Privatinsolvenz reagieren. Wir beraten und unterstützen dich den richtigen Weg aus den Schulden zu finden.
Das Formular zur kostenlosen Schuldenhilfe